「今月は忙しかったのに、手元にお金が残らない」。個人経営の飲食店・小売店では、よく聞く悩みです。原因の多くは、赤字にならない売上の最低ラインを把握していないことにあります。この最低ラインが損益分岐点です。この記事では、電卓1つでできる計算手順を、居酒屋を想定した具体例で解説します。
損益分岐点とは?まず押さえたい基本
損益分岐点売上高とは、利益がちょうどゼロになる売上高のことです。これを下回れば赤字、上回れば黒字になります。日本政策金融公庫も、創業者向けのコラムで「赤字にならない売上はいくらか」を把握する指標として損益分岐点を紹介しています(日本政策金融公庫 創業の手引き コラム「損益分岐点」、2023年3月22日公開)。
計算の材料は2つだけです。
- 固定費:売上が増減しても毎月ほぼ同じ額かかる費用(家賃、正社員の給与、リース料、保険料など)
- 変動費:売上に比例して増える費用(食材費、飲料代、包装資材、決済手数料など)
計算式は「固定費 ÷ 限界利益率」
損益分岐点売上高は、次の式で求められます。
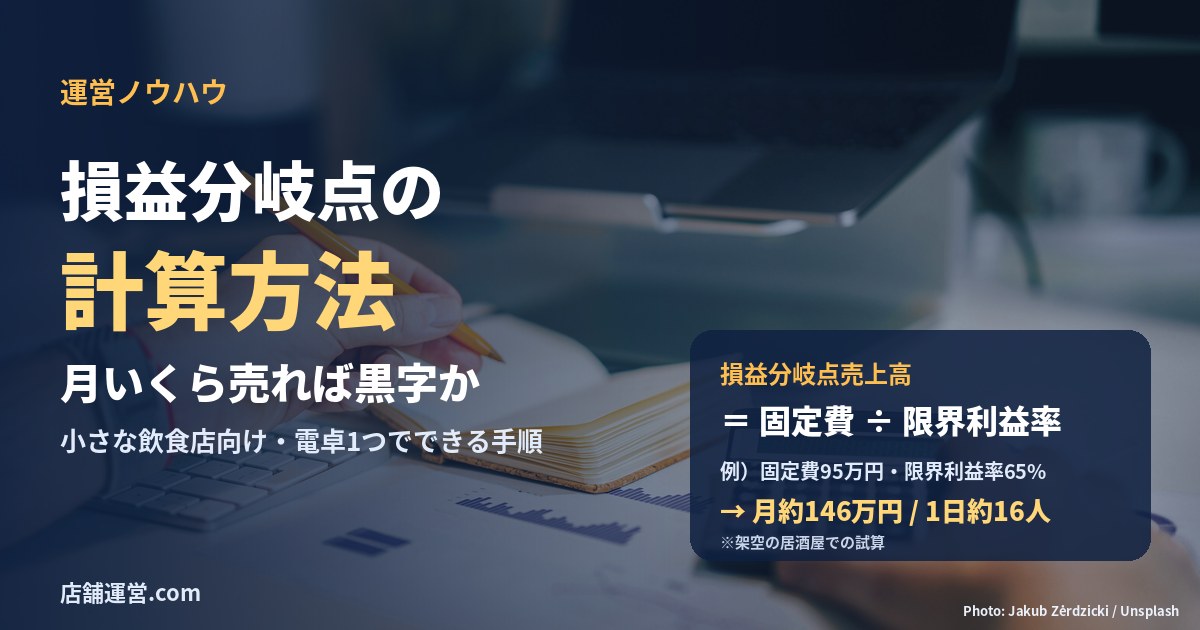
損益分岐点売上高 = 固定費 ÷ 限界利益率
限界利益率とは、売上から変動費を引いた分の割合で、「1 − 変動費率」で出せます。変動費が食材などの原価だけなら、売上総利益率(粗利率)と同じ考え方です。公庫のコラムでも、固定費を売上総利益率で割る形で計算しています。
固定費と変動費の分け方のコツ
迷ったときは、公庫のコラムが示すように「疑わしきは固定費」と考えると、少し厳しめで安全な数字になります。たとえばパート・アルバイトの給与は、忙しさに応じて増やせる部分は変動費、最低限のシフトは固定費と分ける方法があります。ただ、最初は細かく分けようとせず、まずは固定費に入れて計算してみてください。
【シミュレーション】居酒屋の場合の計算例
ここからは、当サイトが設定した架空の居酒屋(客席20席・月26日営業)を使った試算です。数字は説明用の仮定であり、実在の店舗のものではありません。
① 月の固定費を洗い出す
| 項目 | 月額(仮定) |
|---|---|
| 家賃 | 250,000円 |
| 固定の人件費(社員・最低限のシフト) | 500,000円 |
| 水道光熱費(基本料金分) | 90,000円 |
| 通信費・保険・リース料など | 60,000円 |
| 広告・販促費 | 50,000円 |
| 固定費 合計 | 950,000円 |
② 変動費率を求める
食材・飲料の原価率を32%、カード決済などの手数料を3%とすると、変動費率は35%です。限界利益率は 1 − 0.35 = 65% になります。
③ 損益分岐点売上高を計算する
950,000円 ÷ 0.65 = 約1,461,500円。つまり、この店は月に約146万円売れば、赤字を避けられる計算です。
④ 1日あたり・お客さん何人かに直す
月26日営業なら、1日の必要売上は約56,200円です。客単価が3,500円なら、1日に約16人の来店が最低ラインになります。「月146万円」より「1日16人」のほうが、現場でも共有しやすい目標になります。
目標利益や安全余裕率も見ておこう
毎月20万円の利益を残したいとき
必要売上は、(固定費 + 目標利益)÷ 限界利益率で求めます。(950,000円 + 200,000円)÷ 0.65 = 約1,769,200円、つまり月約177万円です。
安全余裕率で「余裕」を確認する
安全余裕率は、(実際の売上 − 損益分岐点売上高)÷ 実際の売上で求めます。実際の月商が180万円なら、(1,800,000円 − 1,461,500円)÷ 1,800,000円 = 約18.8%です。売上が約2割減ると赤字に転じる、という見方ができます。余裕が小さい店ほど、天候や値上げの影響を受けやすくなります。
シミュレーションで判断が変わる例
| ケース | 固定費 | 変動費率 | 損益分岐点売上高(約) |
|---|---|---|---|
| 基本のケース | 950,000円 | 35% | 1,461,500円 |
| 食材の値上がりで変動費率が38%に | 950,000円 | 38% | 1,532,300円 |
| 家賃を5万円下げられた場合 | 900,000円 | 35% | 1,384,600円 |
| 販促費を廃止した場合 | 900,000円 | 35% | 1,384,600円 |
この例では、食材コストが3ポイント上がると、必要な売上が月約7万円増えます。一方で、固定費を5万円減らすと、必要売上は月約7.7万円下がります。値上げや仕入れの見直しだけでなく、固定費を下げる選択肢を並べて比較できるのが、この計算の強みです。
店舗が今日からできる3つの対策
① 自店の数字で1度だけ計算する
直近3か月分の会計データやレジの月次集計から、固定費と変動費を分けて平均を出します。まずは大まかな数字で構いません。表計算ソフトに式を入れておくと、毎月更新が簡単です。
② 損益分岐点を「1日の目標客数」に落とす
月の必要売上を営業日数で割り、客単価で割れば、1日の目標客数が出ます。シフトや仕込み量の目安にも使えます。
③ 値上げ・仕入れ変更の前にシミュレーションする
食材の値上がりが続くなかでは、価格を変えたとき、または仕入れ先を変えたときに損益分岐点がどう動くかを先に計算しておくと、判断の根拠になります。原価と価格の考え方は飲食店の原価率と値付けの基本も参考にしてください。
注意点:この計算でわかること・わからないこと
損益分岐点は、あくまで「月ごとの目安」を出す計算です。季節による売上の波や、設備の入れ替えなど大きな支出は含まれません。また、税金や借入金の返済は別に確認が必要です。資金繰りや税務の判断は、税理士や金融機関などの専門家にも相談してください。本記事は一般的な解説であり、個別の経営成果を保証するものではありません。
まとめ
損益分岐点は「固定費 ÷ 限界利益率」で求められ、月の売上目標や1日の目標客数に落とし込めます。まずは自店の固定費を書き出して、一度計算してみてください。数字がわかると、値上げ、仕入れ、シフトの判断に迷いにくくなります。
出典
- 日本政策金融公庫「創業の手引き」コラム 第6回「赤字にならない売上はいくら? 損益分岐点」(2023年3月22日公開)